
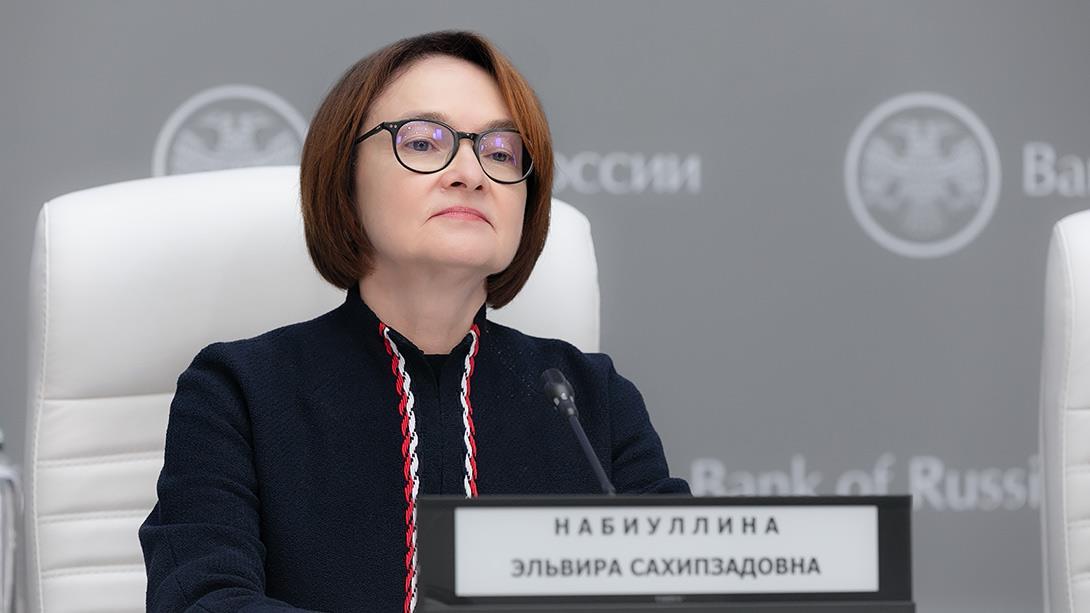
Совет директоров Банка России 23 октября сохранил ключевую ставку на уровне 14% годовых. Это вторая подряд пауза после десяти снижений с июня 2025 года. Большинство аналитиков ожидали такого решения — рынок не закладывал ни снижения, ни повышения, — но обновленный прогноз регулятора оказался заметно жестче, чем месяц назад.
Главное изменение касается инфляции. ЦБ повысил прогноз по годовой инфляции на 2026 год до 7,1–7,6% с сентябрьских 6–7%. Годовая инфляция на 19 октября составила 6,8%. В третьем квартале текущий рост цен с поправкой на сезонность ускорился до 8% в пересчете на год после 4,8% во втором квартале, а базовая инфляция — до 6,2% с 4,5%. Судя по риторике ЦБ, потребительский спрос все еще слишком высок, чтобы инфляция начала замедляться самостоятельно.
Бюджетный фактор, который в сентябре был главным аргументом в пользу паузы по снижению ключевой ставки, ослаб. ЦБ теперь исходит из объявленных параметров бюджетной политики и оценивает ее как способствующую замедлению инфляции на среднесрочном горизонте, допуская корректировку денежно-кредитной политики лишь в случае изменения этих параметров. Это важный сдвиг: он означает, что дальше всё будет зависеть не столько от бюджета, сколько от того, как быстро экономика справится с ограничениями предложения и охладит спрос. А это вопрос времени, а не политики.
На 2027 год ЦБ прогнозирует среднюю ключевую ставку в диапазоне 12,5–13,5% годовых и возвращение инфляции к 4%. Это означает, что регулятор допускает снижение в следующем году, но не быстрое: при текущей инфляции 6,8% и прогнозе до 7,6% по итогам года пространства для снижения в 2026-м практически нет. Следующее заседание совета директоров Банка России по ключевой ставке состоится 18 декабря. К этому моменту годовая инфляция, скорее всего, будет ближе к верхней границе прогноза. Если она не начнет замедляться, нейтрально-негативные 14% сохранятся и в декабре.
